
Jakarta, Mediaprofesi.com – Akses masyarakat Indonesia terhadap layanan keuangan semakin luas. Namun, kemudahan membuka rekening hingga membeli aset digital belum sepenuhnya diikuti pemahaman yang memadai tentang investasi dan risikonya.
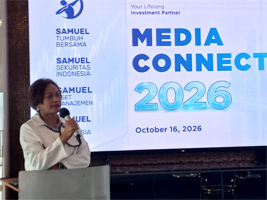
Director Chief Marketing Officer PT Samuel Asset Manajemen, Sisilia Dhone, mengungkapkan tingkat inklusi keuangan Indonesia telah mencapai hampir 93,6%. Sebaliknya, tingkat literasi keuangan masih berada di kisaran 69,57%.
Kesenjangan ini menjadi tantangan serius di tengah pesatnya perkembangan layanan keuangan digital. Masyarakat semakin mudah mengakses berbagai produk investasi, tetapi belum tentu memahami karakteristik, potensi keuntungan, dan risiko yang menyertainya.
Menurut Sisilia, generasi muda, khususnya Gen Z, memiliki ketertarikan tinggi terhadap hal-hal baru. Kondisi tersebut mendorong sebagian anak muda langsung melirik aset digital, seperti kripto dan token, tanpa terlebih dahulu memahami beragam instrumen investasi di pasar modal.
Padahal, pemilihan instrumen investasi seharusnya disesuaikan dengan tujuan keuangan, profil risiko, serta jangka waktu investasi.
Dana Perbankan Rp8.000 Triliun, Pasar Modal Baru Rp650 Triliun
Di balik tantangan literasi, terdapat peluang besar bagi industri pasar modal untuk memperluas basis investor domestik.
Sisilia mencatat pertumbuhan Single Investor Identification (SID) di pasar modal mencapai 52,9%, dengan kontribusi pertumbuhan terbesar berasal dari pembukaan akun reksa dana.
Meski demikian, skala industri pasar modal masih terpaut jauh dari perbankan. Dana kelolaan industri pasar modal berada di kisaran Rp650 triliun, sedangkan dana pihak ketiga (DPK) perbankan mencapai sekitar Rp8.000 triliun.
Selisih tersebut membuka ruang bagi industri investasi untuk memperkenalkan produk pasar modal kepada masyarakat yang selama ini lebih akrab dengan tabungan dan deposito.
Dua instrumen yang dinilai memiliki karakteristik relatif dekat dengan kebutuhan investor konservatif adalah reksa dana pasar uang dan reksa dana pendapatan tetap. Meski demikian, keduanya tetap memiliki risiko dan tidak menjamin hasil investasi seperti produk simpanan yang dijamin sesuai ketentuan perbankan.
Samuel Aset Manajemen Perkuat Investasi Digital Lewat ReksadanaSAM 3.0
Untuk menjembatani kesenjangan antara akses dan pemahaman keuangan, Samuel Aset Manajemen mengembangkan aplikasi ReksadanaSAM 3.0 sejak 2017.
Aplikasi ini awalnya dirancang untuk mempermudah transaksi pembelian, penjualan, dan pengalihan reksa dana. Pengembangannya kemudian mencakup pengenalan profil risiko hingga perencanaan keuangan yang lebih terstruktur.
Melalui fitur Auto Plan, investor bisa memperoleh rekomendasi alokasi investasi berdasarkan profil risiko dan tujuan keuangan. Sementara itu, Pin Goals membantu pengguna merencanakan kebutuhan tertentu, mulai dari dana darurat dan pendidikan hingga haji dan umrah.
Ada pula Invest Simulator untuk menyusun simulasi keuangan serta Smart Alert yang memberikan notifikasi ketika investasi mencapai target tertentu, sehingga investor dapat mengevaluasi pilihan untuk mengambil keuntungan atau menginvestasikan kembali dananya.
Fitur NAV Forecast dirancang untuk memberikan proyeksi pergerakan Nilai Aktiva Bersih (NAB) reksa dana saham lebih awal pada sore hari berdasarkan kondisi pasar sesi pertama. Informasi tersebut dapat menjadi bahan pertimbangan investor, bukan jaminan atas pergerakan NAB berikutnya.
ReksadanaSAM 3.0 juga menyediakan transaksi subscription, redemption, dan switching, pemantauan portofolio, serta proses verifikasi identitas nasabah (KYC) secara digital.
Berdiri sejak 1997, Samuel Aset Manajemen memiliki izin sebagai manajer investasi sekaligus penasihat investasi. Perusahaan ini mengelola produk reksa dana konvensional dan syariah, reksa dana penyertaan terbatas, serta layanan pengelolaan dan konsultasi investasi.
Aplikasi ReksadanaSAM 3.0 tersedia untuk perangkat Android dan iOS.
Di tengah semakin mudahnya masyarakat mengakses produk keuangan, pekerjaan rumah industri investasi bukan hanya menambah jumlah investor. Tantangan berikutnya adalah memastikan masyarakat memahami instrumen yang dipilih, mengenali risikonya, dan memiliki perencanaan keuangan yang sesuai dengan kebutuhan jangka panjang. * (Syam/Pra)
 21 Views