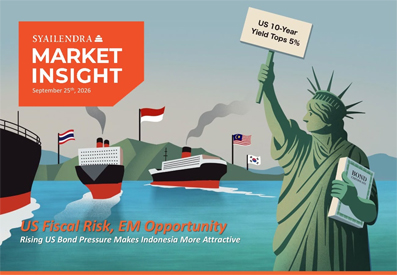
Jakarta, Mediaprofesi.id – Peta pasar obligasi global mulai berubah. Risiko fiskal Amerika Serikat (AS) yang kian meningkat mendorong tekanan pada imbal hasil US Treasury (UST), terutama tenor panjang. Di saat yang sama, investor mulai mencari alternatif aset dengan risk-reward lebih menarik, membuka peluang bagi pasar obligasi negara berkembang, termasuk Indonesia.
Syailendra Research melihat kondisi tersebut menjadi salah satu driver baru kenaikan yield UST. Dengan posisi utang AS yang telah menembus US$40,2 triliun, kebutuhan pembiayaan pemerintah AS tetap tinggi dan berpotensi menjaga term premium pada level tinggi.
Perubahan sentimen tersebut juga mulai terlihat dari pergeseran arus dana global. Ketika investor semakin memperhitungkan risiko di pasar obligasi AS, emerging markets (EM) justru berpotensi mendapat angin segar.
Pertama, risiko fiskal AS menekan yield obligasi tenor panjang.
Investor obligasi AS kini semakin memperhitungkan tingginya kebutuhan penerbitan surat utang dan risiko fiskal. Kondisi ini membuat tekanan kenaikan yield lebih terasa di tenor panjang karena investor meminta kompensasi lebih besar atas risiko yang dihadapi.
Utang AS yang mencapai US$40,2 triliun menjadi faktor penting yang membuat kebutuhan pembiayaan tetap tinggi sekaligus menjaga term premium tetap elevated.
Kedua, arus dana ke obligasi emerging markets tetap solid.
Perubahan risk appetite global dan potensi rotasi foreign bond flows dari AS menuju emerging markets menjadi peluang bagi EM Asia.
Indonesia menjadi salah satu pasar yang menunjukkan ketahanan. Inflow asing ke Surat Berharga Negara (SBN) telah mencapai sekitar delapan kali total inflow sepanjang 2025.
Di sisi lain, pergerakan yield Indonesian Government Bonds (IndoGB) relatif lebih stabil dibandingkan UST. Kondisi ini turut ditopang oleh penguatan rupiah serta persepsi terhadap disiplin fiskal Indonesia yang lebih baik.
Ketiga, minat global terhadap obligasi Indonesia masih kuat.
Sinyal positif juga terlihat dari aktivitas penerbitan global bond Indonesia. Hingga Agustus 2026, penerbitan telah mencapai US$17,4 miliar, melampaui total penerbitan sepanjang 2024 maupun 2025.
Besarnya penerbitan tersebut menunjukkan appetite investor global terhadap aset Indonesia masih terjaga, sekaligus memperkuat posisi Indonesia di tengah perubahan arah aliran modal global.
Dengan potensi rotasi dana asing dari pasar obligasi AS menuju emerging markets, peluang pasar fixed income Indonesia pun semakin menarik untuk dicermati.
Dalam konteks tersebut, Syailendra Sharia Fixed Income Fund (SSFIF) dan Syailendra Pendapatan Tetap Premium (SPTP) dapat menjadi pilihan vehicle untuk menangkap potensi momentum di pasar obligasi Indonesia.
Perubahan arah arus dana global kini menjadi faktor penting yang layak diperhatikan investor. Ketika risiko fiskal AS semakin membesar, pasar obligasi Indonesia justru berpeluang masuk radar investor global. * (Syam/Pra)
 56 Views