
Jakarta, Mediaprofesi.id – Jutaan pekerja sektor informal dan pelaku UMKM berpotensi kesulitan mendapatkan pembiayaan karena keterbatasan data pendapatan. Di tengah kebutuhan memperluas inklusi keuangan dan aturan pinjaman yang semakin ketat, PT Credit Bureau Indonesia (CBI) meluncurkan empat solusi intelijen kredit untuk membantu lembaga keuangan menilai calon debitur secara lebih menyeluruh.
Persoalannya cukup besar. Sebanyak 59,42% pekerja di Indonesia berada di sektor informal. Banyak di antara mereka tidak memiliki slip gaji maupun catatan pekerjaan formal yang lazim digunakan bank dan lembaga pembiayaan untuk mengukur kemampuan membayar cicilan.
Akibatnya, calon peminjam yang sebenarnya mampu membayar berisiko tersisih dari sistem penilaian kredit konvensional.
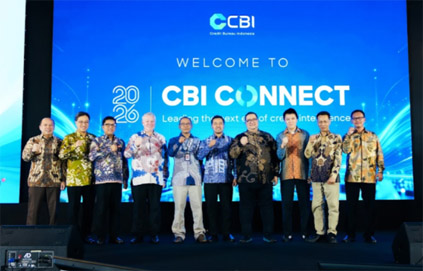
Tantangan ini menjadi sorotan dalam CBI Connect 2026 di The St. Regis Jakarta. Forum bertema Leading the Next Era of Credit Intelligence tersebut mempertemukan lebih dari 150 eksekutif senior dan pemangku kepentingan industri jasa keuangan untuk membahas masa depan informasi perkreditan di Indonesia.
Tekanan terhadap lembaga pembiayaan juga meningkat seiring berlakunya ketentuan OJK terkait pinjaman daring berbasis peer-to-peer (P2P) lending melalui SEOJK No. 19/2025. Aturan yang berlaku efektif pada 2026 ini menetapkan batas rasio utang terhadap pendapatan maksimal 30%, sehingga akurasi data kemampuan membayar menjadi semakin krusial.
Di sisi lain, konsumen Indonesia rata-rata mengalokasikan 10,5% pendapatannya untuk membayar kewajiban utang yang sudah ada, berdasarkan data keyakinan konsumen Bank Indonesia. Artinya, mengukur pendapatan saja tidak cukup. Beban utang yang telah dimiliki calon debitur juga perlu diperhitungkan.
Direktur Analisis Informasi dan Manajemen Krisis Perbankan OJK, Bayu Husodo, mengapresiasi CBI Connect 2026 sebagai forum untuk memperkuat ekosistem informasi perkreditan. Menurutnya, pemanfaatan data berkualitas dapat meningkatkan akurasi penilaian kredit, mendeteksi risiko lebih dini, sekaligus memperluas pembiayaan bagi UMKM.
OJK juga menyoroti platform SME Bureau milik CBI yang dirancang untuk membangun profil UMKM secara terstandarisasi dan transparan.
Empat Senjata CBI, dari Prediksi Pendapatan hingga AI
Untuk menjawab keterbatasan data tersebut, CBI memperkenalkan empat solusi baru yang menyasar berbagai tahapan penilaian dan pengelolaan kredit.
Pertama, Income Predictor, yang memanfaatkan beragam sumber data untuk memperkirakan pendapatan bulanan calon peminjam, termasuk mereka yang tidak memiliki bukti penghasilan konvensional.
Kedua, Enhanced Bureau Alternative Score (EBAS). Solusi ini menggabungkan informasi biro kredit dengan wawasan perilaku dari aplikasi untuk membantu menilai calon debitur yang memiliki riwayat kredit terbatas.
Ketiga, Skip Tracing, yang menyediakan informasi kontak lebih lengkap dan terkini agar lembaga keuangan maupun tim penagihan dapat menemukan serta menghubungi debitur secara lebih efisien.
Keempat, Agent Polar, solusi berbasis kecerdasan buatan (AI) untuk menganalisis dan membandingkan kinerja portofolio kredit dengan tren industri. Fitur analisis mendalam dan notifikasi proaktif membantu lembaga keuangan mengenali potensi risiko serta mempertajam pengambilan keputusan.
Presiden Direktur CBI Anton K. Adiwibowo mengatakan, penggunaan data yang tepat, akurat, dan sesuai ketentuan menjadi kunci untuk menilai kelayakan kredit di tengah kebutuhan pembiayaan yang semakin kompleks.
Melalui pendekatan credit intelligence, CBI ingin membantu lembaga keuangan meningkatkan kualitas keputusan kredit, menjaga kinerja portofolio, dan memperluas jangkauan pembiayaan tanpa mengabaikan pengelolaan risiko.
Ekonom senior Dr. Aviliani juga menekankan pentingnya melihat kondisi ekonomi debitur secara utuh, bukan hanya mengandalkan skor biro kredit. Pemberdayaan pekerja informal dan UMKM dinilai relevan untuk mendorong pemerataan pendapatan rumah tangga.
Dengan kombinasi data yang lebih kaya dan teknologi analitik, tantangan berikutnya adalah memastikan calon debitur yang layak tidak terlewat, sementara risiko kredit tetap terkendali. Bagi jutaan pekerja informal dan pelaku UMKM, kualitas penilaian tersebut dapat menjadi salah satu faktor penting dalam membuka akses pembiayaan yang lebih luas. * (Syam/Pra)
 3 Views